

Planujesz odkładać na emeryturę przez Indywidualne Konto Emerytalne i zastanawiasz się, ile możesz maksymalnie wpłacić? Roczny limit wpłat na IKE zmienia się co roku, więc warto sprawdzić aktualną kwotę, zanim zaplanujesz swoje wpłaty na nadchodzące miesiące. W tym artykule znajdziesz informacje o limitach na 2026 i 2027 rok, zasady ich ustalania, zasady prowadzenia konta oraz informacje o uldze podatkowej.
Jaki jest limit wpłat na IKE w 2026 roku?
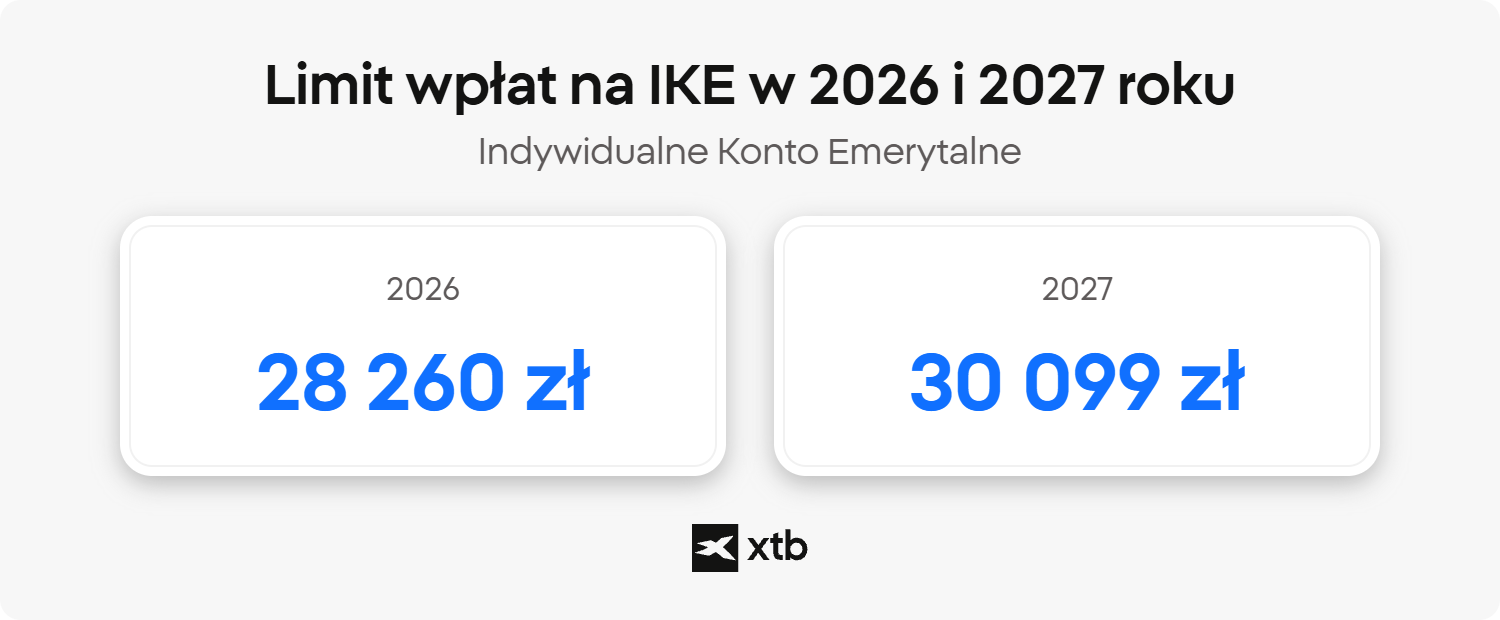
Roczny limit wpłat na Indywidualne Konto Emerytalne (IKE) w 2026 roku wynosi 28 260 zł. To maksymalna kwota, którą można wpłacić na konto w ciągu roku kalendarzowego. Limit obowiązuje również wtedy, gdy w trakcie roku kalendarzowego zmienisz instytucję finansową prowadzącą IKE. Jeśli wpłacisz więcej, instytucja prowadząca konto ma obowiązek przekazać nadwyżkę w sposób określony w umowie. Sam transfer środków między kontami IKE nie pomniejsza dostępnego limitu wpłat .
Warto pamiętać, że limit dotyczy łącznej sumy wpłat w danym roku kalendarzowym, a nie salda konta. Środki zgromadzone na IKE w poprzednich latach, wraz z wypracowanym zyskiem, nie pomniejszają dostępnego limitu na bieżący rok - każdego roku masz do wykorzystania nowy, pełny limit. Dla porównania, limit wpłat na Indywidualne Konto Zabezpieczenia Emerytalnego wynosi w 2026 roku 11 304 zł dla większości oszczędzających oraz 16 956 zł dla osób prowadzących pozarolniczą działalność gospodarczą w rozumieniu przepisów o systemie ubezpieczeń społecznych - to kolejny produkt zabezpieczenia emerytalnego obok IKE, który szczególnie popularny jest wśród osób, których wysokość zarobków znajduje się w drugim progu podatkowym.
Ile wyniosą limity wpłat na IKE i IKZE w 2027 roku?
Limity wpłat na IKE i IKZE na 2027 rok zostały już oficjalnie ogłoszone. W przypadku IKE maksymalna wpłata w 2027 roku wyniesie 30 099 zł, czyli o 1 839 zł więcej niż w 2026 roku. Podstawowy limit wpłat na IKZE wzrośnie z kolei do 12 039,60 zł, natomiast osoby prowadzące pozarolniczą działalność gospodarczą będą mogły wpłacić maksymalnie 18 059,40 zł. Nowe kwoty zostały określone w obwieszczeniach Ministra Rodziny, Pracy i Polityki Społecznej opublikowanych w Monitorze Polskim.
Nowe limity na 2027 rok będą obowiązywać od 1 stycznia. Do końca 2026 roku nadal można wykorzystywać tegoroczne limity. Należy pamiętać, iż niewykorzystana część limitu z 2026 roku nie przechodzi na kolejny rok.
Czym są roczne limity wpłat na konta IKE i IKZE oraz w jaki sposób są ustalane?
Roczne limity IKE i IKZE określają maksymalne kwoty, które można wpłacić na te konta w danym roku kalendarzowym. Oba rozwiązania oferują preferencje podatkowe, ale działają na innych zasadach. IKE umożliwia uzyskanie całkowitego zwolnienia z podatku od zysków kapitałowych (tzw. podatku Belki) po spełnieniu ustawowych warunków. Z kolei wpłaty na IKZE można odliczyć od podstawy opodatkowania w rocznym zeznaniu podatkowym, natomiast wypłata środków z tego konta po spełnieniu warunków określonych w ustawie podlega 10-procentowemu zryczałtowanemu podatkowi dochodowemu.
Podstawą do wyliczenia limitu wpłat na konta IKE oraz IKZE jest prognozowane przeciętne wynagrodzenie miesięczne w gospodarce narodowej na dany rok, określone w ustawie budżetowej lub ustawie o prowizorium budżetowym. Limit wpłat na IKE to trzykrotność tej kwoty, natomiast limit wpłat na IKZE jest niższy - dla osób zatrudnionych na etacie lub niepracujących to 1,2-krotność przeciętnego wynagrodzenia, a dla osób prowadzących pozarolniczą działalność gospodarczą w rozumieniu art. 8 ust. 6 ustawy o systemie ubezpieczeń społecznych - 1,8-krotności tej kwoty. Każdego roku Ministerstwo Rodziny, Pracy i Polityki Społecznej ogłasza w obwieszczeniu publikowanym w Monitorze Polskim dokładną wysokość obu limitów na kolejny rok, przeliczoną na podstawie aktualnej prognozy wynagrodzeń.
Z czego wynika coroczna zmiana limitów wpłat na IKE i IKZE?
Wysokość limitów IKE i IKZE zależy od prognozowanego przeciętnego wynagrodzenia w gospodarce narodowej. Wraz ze wzrostem tego wskaźnika zwiększa się kwota, którą można wpłacić na konto. Przepisy przewidują jednak, że limit w kolejnym roku nie może być niższy niż w poprzednim. Oznacza to, że nawet jeśli prognozowane wynagrodzenie spadnie, limit wpłat pozostanie na dotychczasowym poziomie. Nie gwarantuje to jednak ochrony realnej wartości limitu przed inflacją.
Osoby prowadzące pozarolniczą działalność gospodarczą mają wyższy limit wpłat na IKZE niż pozostali oszczędzający - wynika to z zastosowania mnożnika 1,8-krotności przeciętnego wynagrodzenia zamiast 1,2-krotności. Dla lepszego zobrazowania tej zależności warto spojrzeć na to, jak limity wpłat na IKE oraz IKZE zmieniały się na przestrzeni ostatnich lat:
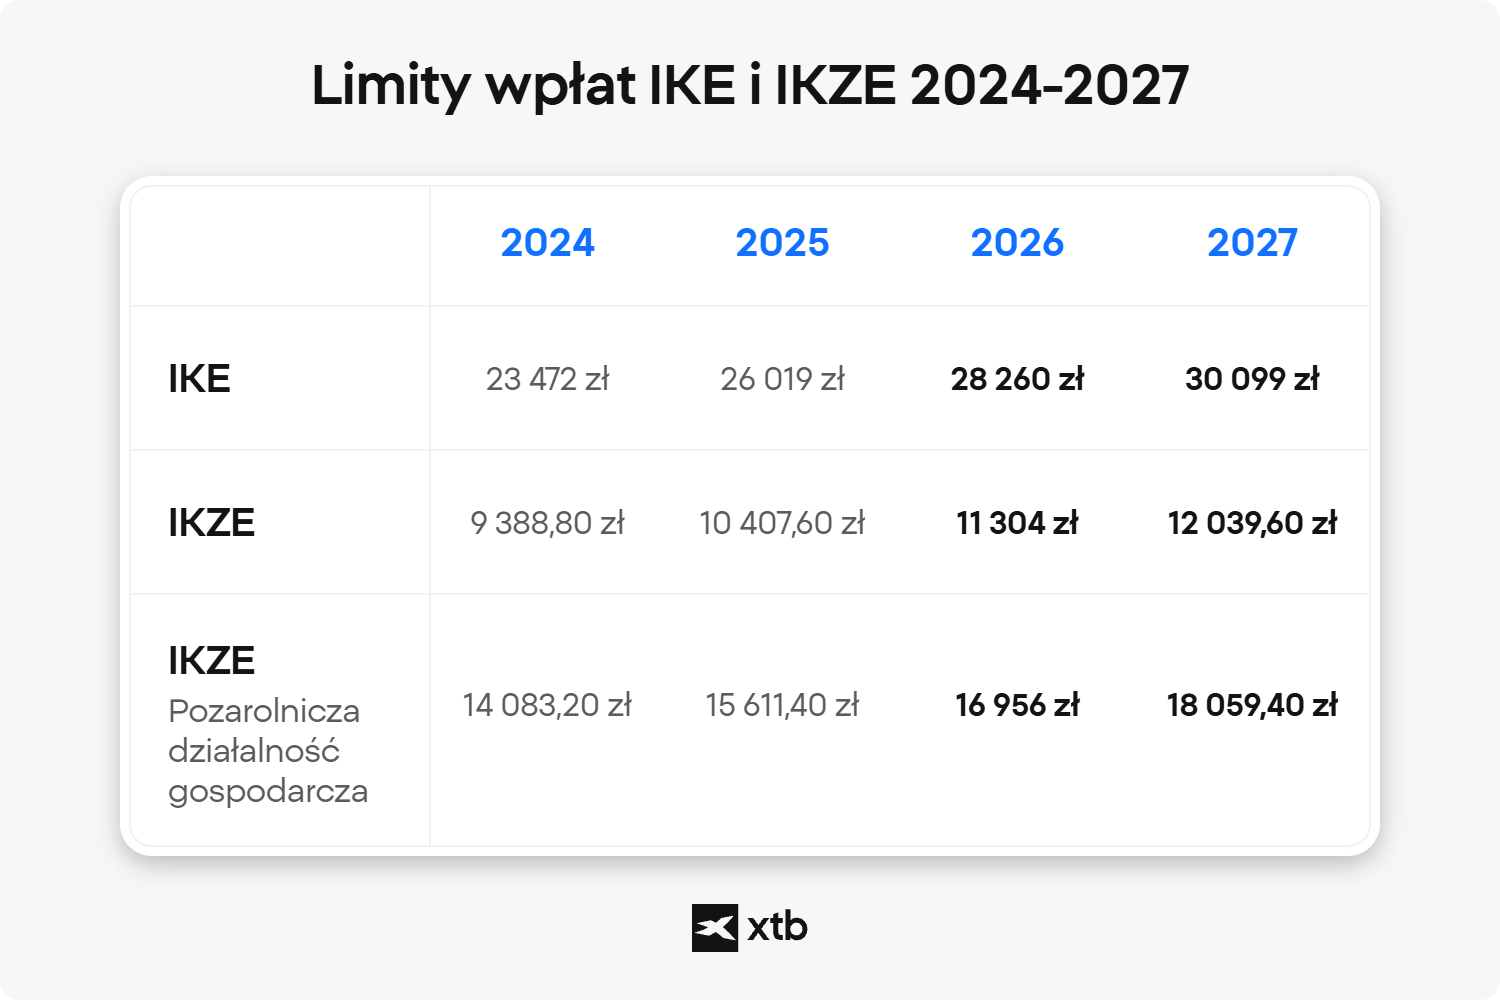
Limit wpłat na IKE wzrósł z 26 019 zł w 2025 roku do 28 260 zł w 2026 roku. Limit wpłat na IKZE wzrósł z 10 407,60 zł w 2025 roku do 11 304 zł w 2026 roku. Jak widać, roczny limit wpłat z roku na rok się zmienia - w zależności od danych wejściowych do wyliczenia, czyli przede wszystkim prognozy przeciętnego wynagrodzenia, może wzrosnąć mniej lub bardziej dynamicznie. Dlatego planując regularne wpłaty na IKE lub IKZE, warto na początku każdego roku kalendarzowego sprawdzić aktualnie obowiązujący limit, zamiast opierać się na kwocie sprzed roku czy dwóch.
Jakie są zasady prowadzenia konta IKE i IKZE?
Interesuje Cię, jak działa Indywidualne Konto Emerytalne? Zarówno IKE, jak i IKZE prowadzone są na podstawie umowy zawartej z wybraną instytucją finansową - może to być dom maklerski, bank, towarzystwo funduszy inwestycyjnych czy zakład ubezpieczeń. Aby rozpocząć oszczędzanie, należy zawrzeć umowę z wybraną instytucją finansową, która określa zasady prowadzenia konta oraz dokonywania wpłat i wypłat. Środki można wpłacać regularnie lub jednorazowo, z uwzględnieniem ustawowych limitów i warunków umowy. Prawo do wpłat na IKE i IKZE przysługuje osobom, które ukończyły 16 lat, przy czym osoby niepełnoletnie mogą dokonywać wpłat wyłącznie na zasadach określonych w przepisach.
Jedna osoba może w tym samym czasie posiadać tylko jedno konto IKE i tylko jedno konto IKZE - nie ma możliwości prowadzenia kilku kont tego samego typu równolegle, by sztucznie zwiększyć łączny limit wpłat. Możliwa jest natomiast zmiana instytucji finansowej prowadzącej konto w trakcie trwania oszczędzania, co nie powoduje utraty praw nabytych, o ile transfer środków odbywa się zgodnie z przepisami. Środki zgromadzone na IKE i IKZE można inwestować w różne instrumenty finansowe - od funduszy inwestycyjnych, przez akcje i obligacje, po depozyty bankowe - w zależności od oferty instytucji i Twojej strategii inwestycyjnej oraz akceptowanego poziomu ryzyka.
Jak wysokość limitu wpłat wpływa na strategię oszczędzania na emeryturę?
Wysokości wpłat na IKE i IKZE, a dokładniej obowiązujące w danym roku limity, mają bezpośredni wpływ na to, ile możesz efektywnie odłożyć na emeryturę w ramach preferencji podatkowych. Jeśli Twoim celem jest wykorzystanie limitu w całości, warto rozłożyć planowaną kwotę na wpłaty miesięczne lub kwartalne, zamiast czekać z jednorazową wpłatą do końca roku kalendarzowego - dzięki temu, zainwestowane środki dłużej pracują na rynku i mogą skorzystać z kluczowego w finansach efektu procentu składanego.
Nie każdego roku będziesz w stanie wykorzystać cały dostępny limit, i to jest zupełnie normalne - kluczowe jest raczej regularne oszczędzanie w ramach własnych możliwości niż sztywne dążenie do tego, by wpłaty dokonywane na IKE/IKZE wykorzystywały cały dostępny limit. W przyszłości, wraz ze wzrostem dochodów, łatwiej będzie zbliżać się do pełnego wykorzystania rocznego limitu, a korzyści podatkowe płynące z IKE i IKZE będą procentować tym bardziej, im dłuższy będzie horyzont inwestycyjny.
FAQ
Limit wpłat na IKE dotyczy wyłącznie danego roku kalendarzowego i nie można go przenosić na kolejny rok. Jeśli w danym roku nie wykorzystasz całego limitu, niewykorzystana część po prostu przepada - nie można jej doliczyć do limitu w następnym roku kalendarzowym.
Jeśli przekroczysz roczny limit wpłat na IKE, instytucja finansowa prowadząca konto ma obowiązek przekazać nadpłaconą kwotę w sposób określony w umowie. Nie można więc zwiększyć rocznego limitu poprzez dokonanie dodatkowej wpłaty. Warto pamiętać, że limit dotyczy wpłat w danym roku kalendarzowym, a nie całkowitej wartości środków zgromadzonych na IKE.
Limit IKE w 2026 roku wynosi 28 260 zł dla wszystkich oszczędzających. Wyjątek dotyczy osób niepełnoletnich, których wpłaty nie mogą przekroczyć dochodów uzyskanych w danym roku z pracy na podstawie umowy o pracę. W przypadku IKZE obowiązuje limit podstawowy w wysokości 11 304 zł oraz podwyższony limit 16 956 zł dla osób prowadzących pozarolniczą działalność gospodarczą w rozumieniu właściwych przepisów.
Tak. Możesz jednocześnie posiadać jedno IKE i jedno IKZE oraz korzystać z odrębnych limitów wpłat na oba konta. Rozwiązania te różnią się zasadami opodatkowania, dlatego mogą się uzupełniać w ramach długoterminowego oszczędzania na emeryturę.
Nie. Zgodnie z obowiązującymi przepisami limit wpłat na IKE nie może być niższy niż w poprzednim roku. Jeśli kwota wyliczona na podstawie prognozowanego przeciętnego wynagrodzenia byłaby niższa od dotychczasowego limitu, pozostaje on bez zmian. Analogiczna zasada obowiązuje w przypadku IKZE.
Oficjalna wysokość limitów publikowana jest w Monitorze Polskim, w obwieszczeniu Ministra Rodziny, Pracy i Polityki Społecznej, zwykle pod koniec roku poprzedzającego dany rok kalendarzowy. Informację tę podają też najczęściej instytucje finansowe prowadzące rachunki IKE i IKZE, w tym XTB. W podobny sposób ogłaszane są również limity dla Pracowniczego Programu Emerytalnego.
Jak założyć rachunek w XTB?
Dochód pasywny - co to jest i jak go uzyskać?
Limit IKZE w 2026 i 2027 roku – jakie kwoty obowiązują?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.