


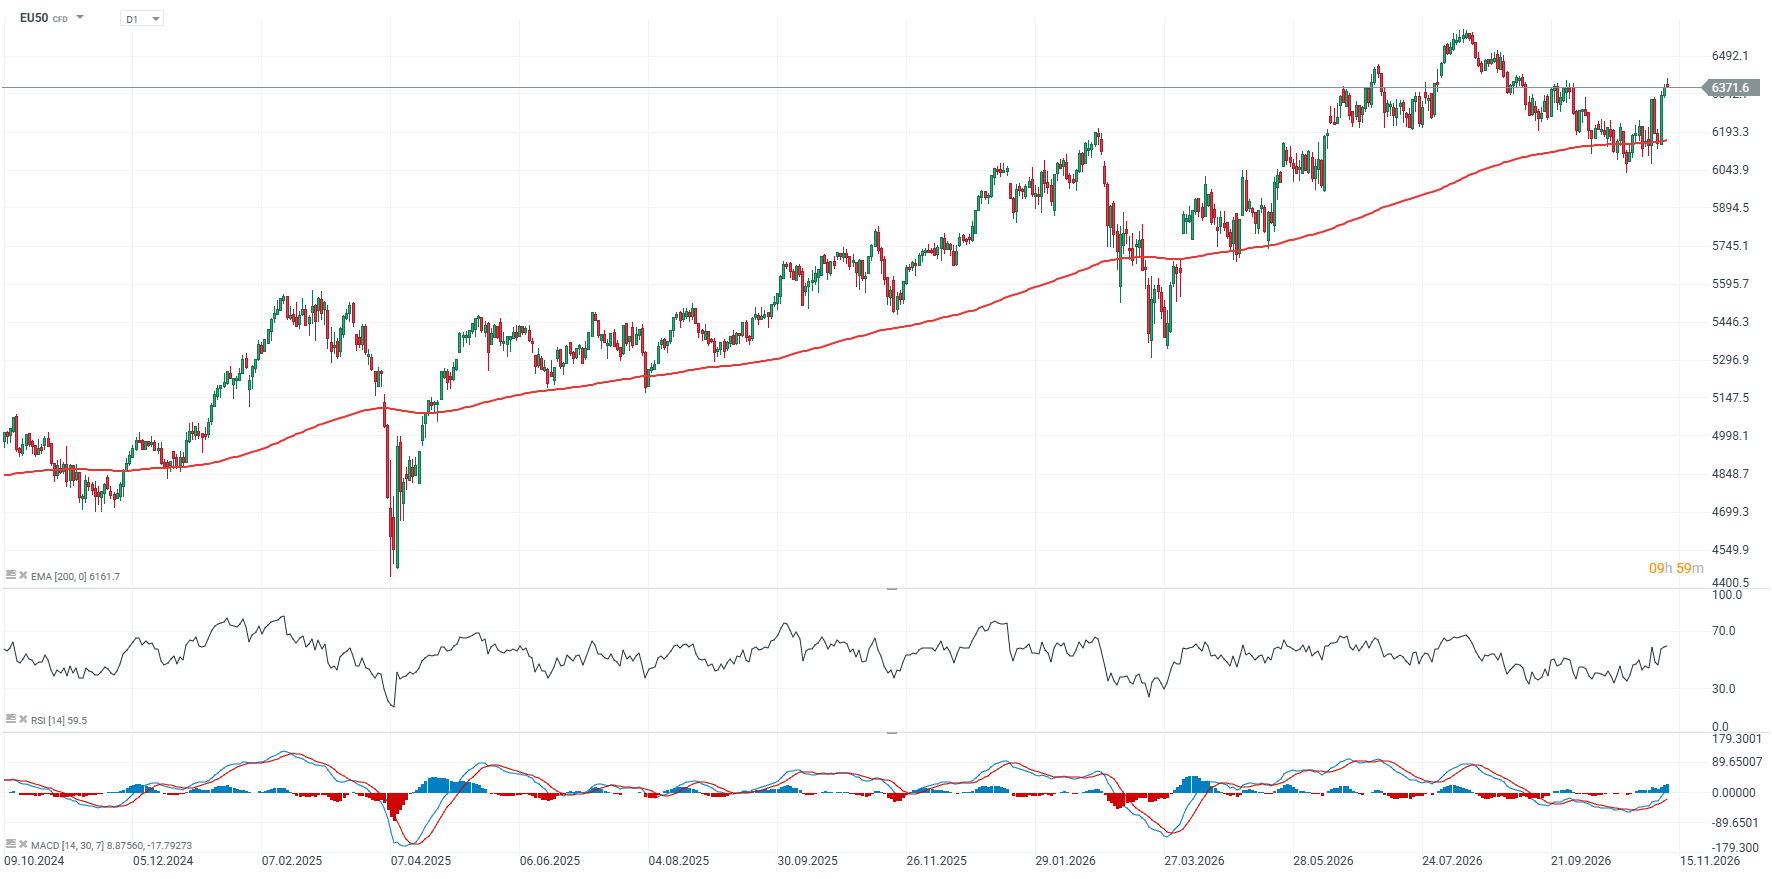
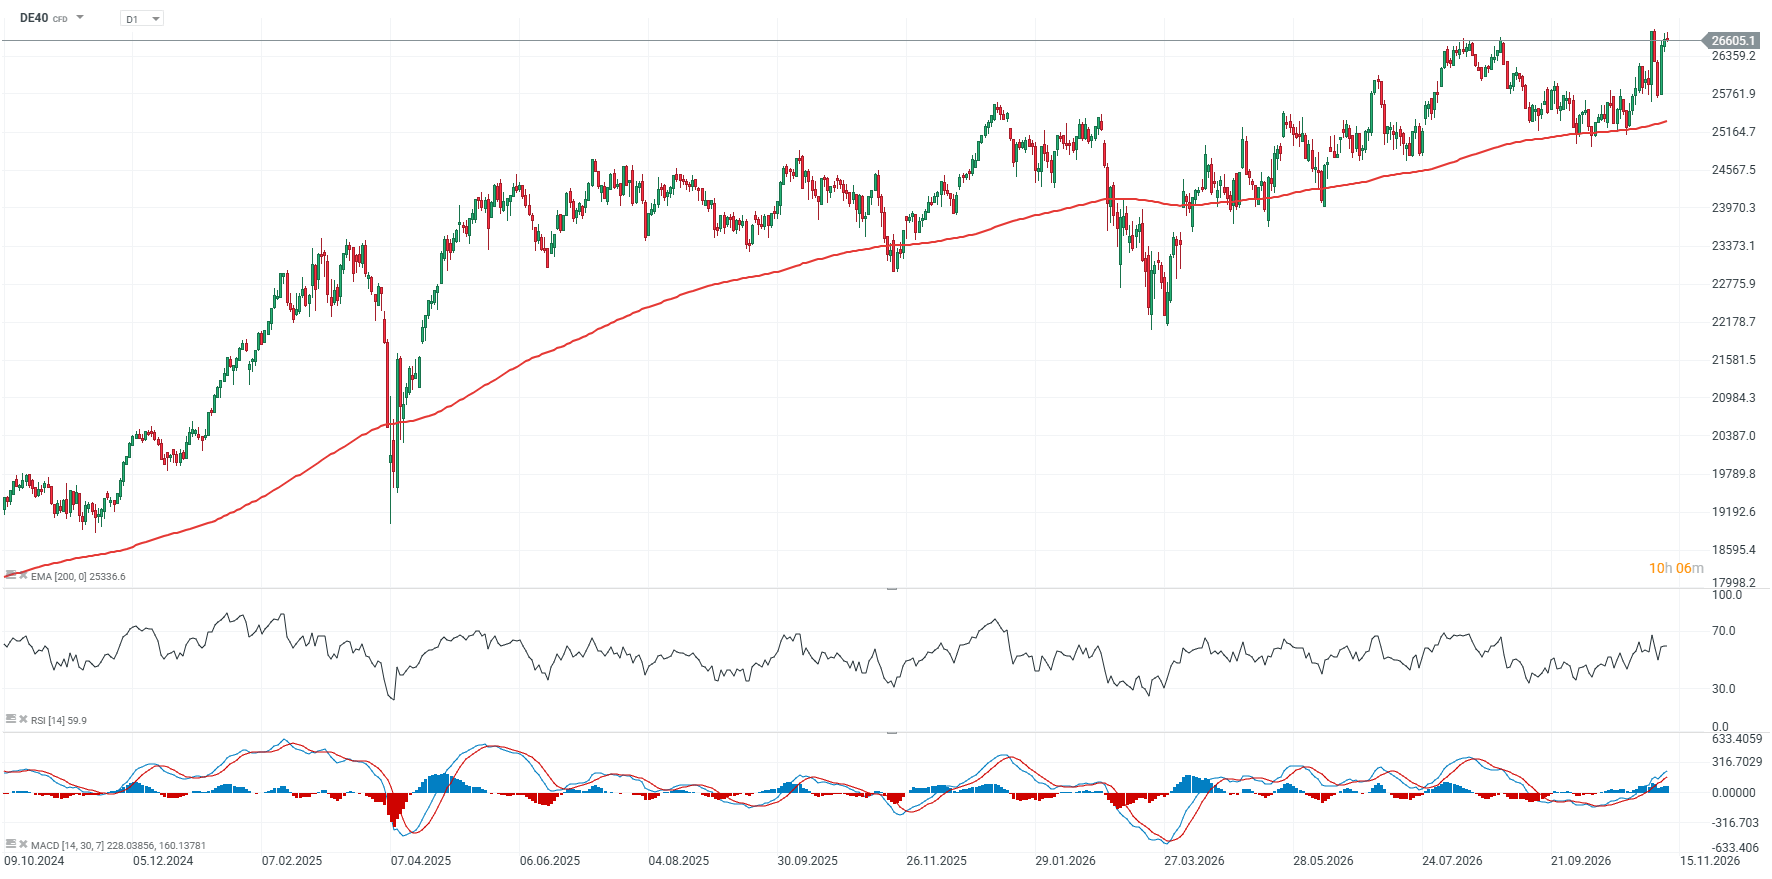
Europejskie indeksy kontynuują wzrosty, a STOXX 600 zbliża się do historycznych maksimów dzięki mocnej postawie sektora technologicznego i wynikom spółek. DAX zyskuje około 0,9%, CAC 40 rośnie o 0,7%, a FTSE 100 o 0,8%, wspierany dodatkowo odbiciem cen ropy. Pozytywny sentyment utrzymuje się mimo rosnących oczekiwań na bardziej jastrzębi Fed po wyższej od prognoz inflacji w USA.
-
Technologia prowadzi wzrosty: wyniki CoreWeave wsparły sentyment wobec infrastruktury AI, a BE Semiconductor i ASM International rosną o ponad 4%, natomiast ASML i STMicroelectronics o ponad 3%.
-
Sezon wyników wspiera rynek: raporty za III kwartał poprawiają ocenę kondycji europejskich spółek mimo wyższych rentowności obligacji i presji kosztu kapitału.
-
Fed pozostaje głównym ryzykiem: wyższa inflacja w USA zwiększyła oczekiwania na podwyżkę stóp w grudniu, co może ograniczać wyceny spółek wzrostowych.
-
Ropa odbija z dwumiesięcznych minimów: dalsze napięcia na Bliskim Wschodzie i doniesienia z Cieśniny Ormuz wspierają sektor energetyczny. Iran wskazał, że nie pozwoli wywieźć z kraju wzbogaconego do tej pory Iranu i zaatakuje amerykańskie bazy w regionie, w razie uderzenia z USA.
-
Bitcoin notuje niewielkie odbicie i utrzumuje sie w okolicach 74 tys. USD, a złoto notuje wzrost i stabilizuje się powyżej 4000 USD za uncję podczas gdy EURUSD traci ponad 0,5%.
Wykresy EU50, DE40, interwał D1
Źródło: XTB
Źródło: XTB
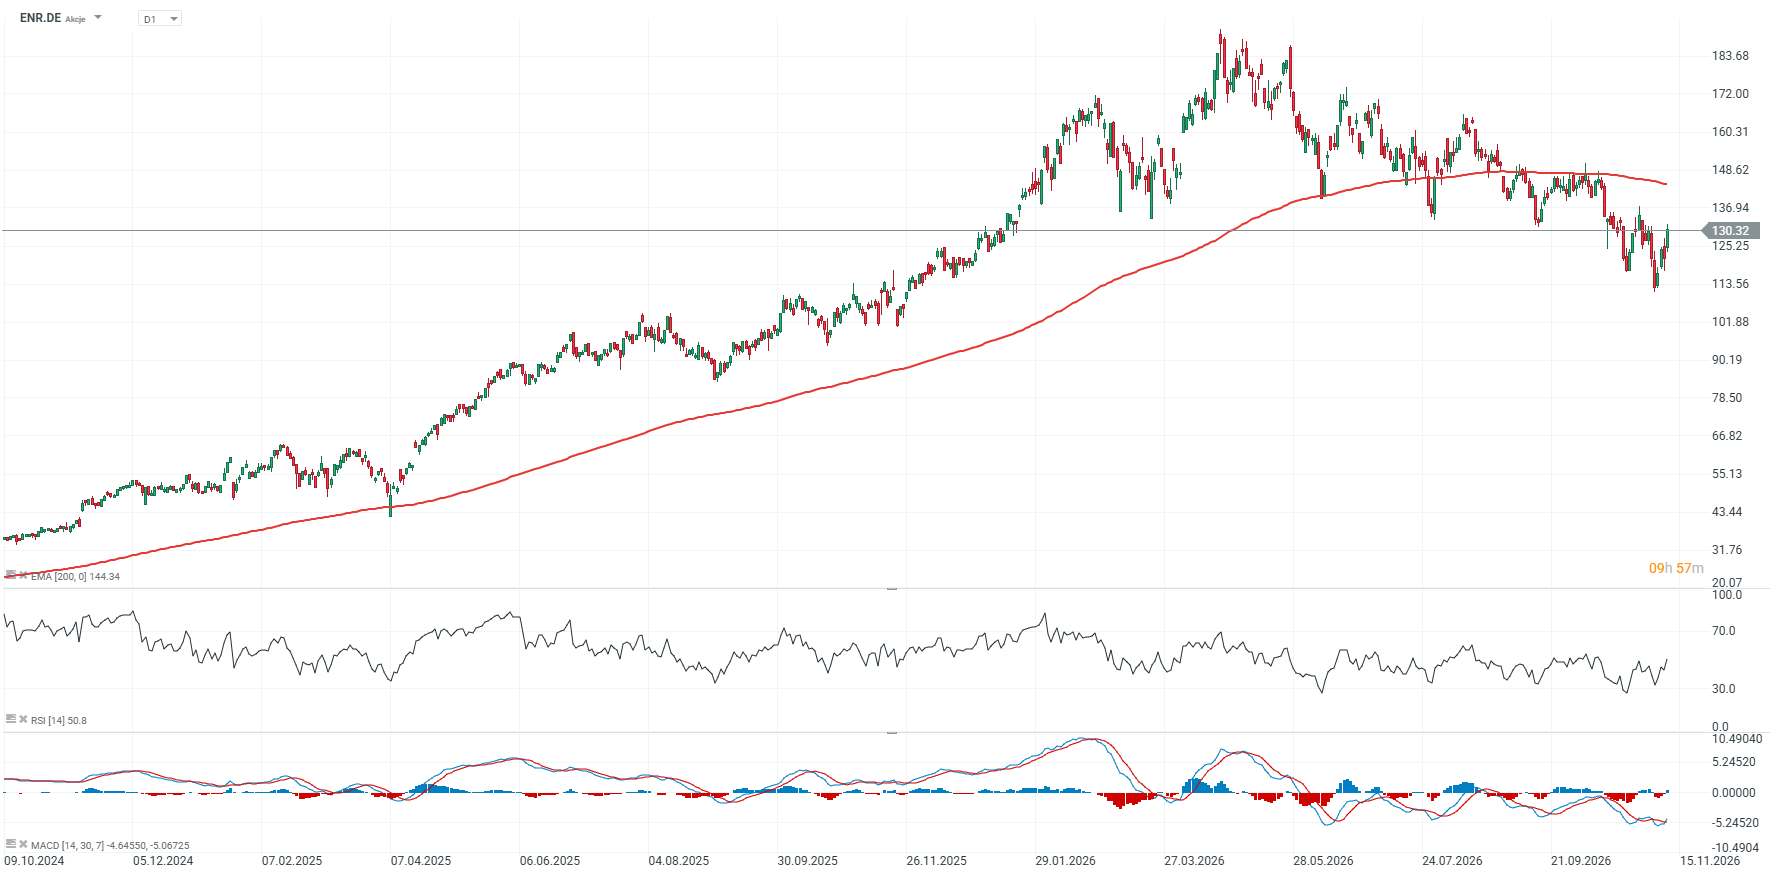
Siemens Energy po wynikach: rekordowy rok, mocny backlog i ambitne cele do 2030 roku
Siemens Energy zakończył rok obrotowy 2026 rekordowymi wynikami, a inwestorzy szczególnie pozytywnie odebrali poprawę rentowności, zwrot Siemens Gamesa do progu rentowności oraz nowe cele finansowe do 2030 roku. Spółka korzysta z bardzo mocnego popytu na turbiny gazowe, infrastrukturę sieciową i rozwiązania dla centrów danych, co przełożyło się na rekordowy portfel zamówień. Akcje Siemens Energy rosły dziś o około 7–8%, ponieważ wyniki, podwyższona dywidenda i rozszerzenie programu skupu akcji przeważyły nad nieco słabszą od konsensusu prognozą zysku netto na 2027 rok.
Najważniejsze dane za Q4 FY2026:
-
przychody: 12,8 mld EUR, +21,5% r/r porównywalnie;
-
zamówienia: 14,8 mld EUR, +5,2% r/r;
-
zysk przed pozycjami specjalnymi: 1,54 mld EUR wobec 471 mln EUR rok wcześniej;
-
zysk netto: 1,36 mld EUR wobec 236 mln EUR;
-
EPS: 1,49 EUR wobec 0,19 EUR;
-
backlog: rekordowe 164 mld EUR.
Rok 2026 potwierdza skalę poprawy biznesu
W całym roku przychody wzrosły porównywalnie o 15,5% do 44,2 mld EUR, natomiast zamówienia zwiększyły się o 18,8% do 68,1 mld EUR. Zysk przed pozycjami specjalnymi wzrósł ponad dwukrotnie do 5,49 mld EUR, a marża poprawiła się z 6,0% do 12,4%. Zysk netto osiągnął 4,13 mld EUR, a free cash flow przed opodatkowaniem wzrósł do 8,8 mld EUR z 4,7 mld EUR rok wcześniej.
Szczególnie istotny jest zwrot w Siemens Gamesa, który po latach restrukturyzacji osiągnął w całym roku wynik przed pozycjami specjalnymi nieznacznie powyżej zera, wobec około 1,4 mld EUR straty rok wcześniej. Jednocześnie Gas Services i Grid Technologies pozostają głównymi silnikami wzrostu, korzystając z boomu inwestycyjnego w sieci elektroenergetyczne, wzrostu zapotrzebowania na energię oraz rozbudowy centrów danych związanych z AI. Zamówienia powiązane z centrami danych odpowiadają już za około 15 mld EUR, czyli ponad 9% całego backlogu.
Siemens Energy podnosi poprzeczkę do 2030 roku
Na 2027 rok spółka oczekuje porównywalnego wzrostu przychodów o 14–16% oraz marży przed pozycjami specjalnymi na poziomie 14–16%. Do 2030 roku Siemens Energy celuje już w marżę 20–22%, co sugeruje dalszą znaczącą poprawę efektywności operacyjnej. Spółka proponuje również podniesienie dywidendy do 2,30 EUR na akcję z 0,70 EUR oraz dodatkowy skup akcji o wartości do 9 mld EUR do końca 2030 roku.
Największym ryzykiem pozostaje wykonanie bardzo ambitnych celów marżowych oraz trwałość poprawy w Siemens Gamesa, jednak rekordowy backlog daje spółce wyjątkowo wysoką widoczność przyszłych przychodów.
Źródło: XTB
Wyniki finansowe i reakcje europejskich spółek
E.ON
E.ON podał za pierwsze dziewięć miesięcy skorygowaną EBITDA na poziomie 7,1 mld EUR, praktycznie bez zmian r/r, oraz skorygowany zysk netto 2,2 mld EUR, +4% r/r; w samym Q3 EBITDA wyniosła 1,7 mld EUR, zgodnie z konsensusem, a skorygowany zysk netto 278 mln EUR lekko przebił oczekiwane 268 mln EUR. Spółka utrzymała prognozę FY2026: EBITDA 9,4–9,6 mld EUR i skorygowany zysk netto 2,7–2,9 mld EUR, jednocześnie zwiększając inwestycje infrastrukturalne. Rynek odebrał raport chłodno — akcje traciły około 1,7–2%, ponieważ inwestorzy liczyli m.in. na bardziej agresywne zwiększenie planów inwestycyjnych. E.ON to jeden z największych europejskich operatorów sieci energetycznych i dostawców energii, koncentrujący się przede wszystkim na dystrybucji, sprzedaży i infrastrukturze energetycznej.
RWE
RWE wypracował w 9M 2026 skorygowaną EBITDA 4,6 mld EUR, +35% r/r, skorygowany zysk netto 1,8 mld EUR oraz EPS 2,52 EUR, +42% r/r. Spółka podtrzymała zakres rocznej EBITDA 5,75–6,35 mld EUR, ale wskazała, że wynik powinien znaleźć się bliżej górnej granicy, głównie dzięki tradingowi, energetyce wiatrowej i Flexible Generation. Początkowa reakcja była pozytywna — akcje zyskiwały około 1%, choć później część wzrostów została oddana. RWE to niemiecka grupa energetyczna rozwijająca przede wszystkim energetykę wiatrową, słoneczną i gazową oraz prowadząca duży biznes tradingu energią.
ABN AMRO
ABN AMRO podał 940 mln EUR zysku netto w Q3, +52% r/r i wyraźnie powyżej konsensusu około 782 mln EUR, choć część przewagi wynikała z jednorazowego efektu przejęcia NIBC oraz rozwiązania rezerw kredytowych. Commercial NII wzrósł o 7% kw/kw do około 1,8 mld EUR, a bank podniósł całoroczną prognozę tego wyniku do ponad 6,9 mld EUR. Rynek zareagował umiarkowanie pozytywnie, a akcje rosły około 1%, ponieważ inwestorzy docenili mocny NII, ale częściowo zdyskontowali jednorazowy charakter części zysku. ABN AMRO to jeden z największych banków w Holandii, działający w bankowości detalicznej, korporacyjnej, private banking oraz finansowaniu przedsiębiorstw.
Poste Italiane
Poste Italiane ma dziś zatwierdzić raport za 9M 2026, ale oficjalna prezentacja wyników Q3 i 9M została zaplanowana na 12 listopada, więc na moment sprawdzania pełny zestaw nowych danych nie był jeszcze publicznie dostępny. Konsensus przed publikacją zakładał około 3,32 mld EUR przychodów, 866 mln EUR skorygowanego EBIT i około 635 mln EUR zysku netto za Q3. Kurs poruszał się dziś w okolicach zera, od lekkiego wzrostu do około -0,5%, więc nie można jeszcze mówić o wiarygodnej reakcji na same wyniki. Poste Italiane to włoska grupa pocztowo-finansowa łącząca usługi kurierskie i pocztowe z bankowością, płatnościami, ubezpieczeniami oraz zarządzaniem oszczędnościami.
Swiss Life
Swiss Life zwiększył w pierwszych dziewięciu miesiącach 2026 składki o 8% w walutach lokalnych do 17,4 mld CHF, a fee income również o 8% do 2,04 mld CHF. Net new assets w third-party asset management wyniosły 8,5 mld CHF, podczas gdy bezpośredni dochód inwestycyjny obniżył się do 2,96 mld CHF z 3,13 mld CHF, a współczynnik SST spadł do około 205%. Akcje traciły około 2–2,5%, co sugeruje, że mocny wzrost składek i opłat nie wystarczył wobec słabszego income inwestycyjnego i wysokich oczekiwań po wcześniejszym rajdzie kursu. Swiss Life to szwajcarska grupa ubezpieczeniowa specjalizująca się w ubezpieczeniach na życie, produktach emerytalnych, zarządzaniu majątkiem i asset management.
Brenntag
Brenntag zwiększył w Q3 sprzedaż do 4,3 mld EUR, operating gross profit do 1,064 mld EUR i operating EBITDA do 385 mln EUR, czyli o około 14,5% r/r na bazie porównywalnej. EBITDA była jednak około 1% poniżej konsensusu Visible Alpha, a obie główne dywizje lekko rozminęły się z oczekiwaniami, mimo że spółka oczekuje FY EBITDA przy górnym krańcu przedziału 1,35–1,45 mld EUR. Reakcja rynku była ograniczona, z akcjami w okolicach lekkiego plusa, ponieważ poprawa prognoz równoważyła umiarkowane rozczarowanie wynikiem. Brenntag jest globalnym dystrybutorem chemikaliów i składników specjalistycznych, łączącym producentów z klientami z przemysłu, farmacji, żywności i innych sektorów.
Voestalpine
voestalpine utrzymał przychody H1 2026/27 na poziomie około 7,7 mld EUR, ale EBITDA wzrosła o 17% do 846 mln EUR, EBIT o 36% do 470 mln EUR, a zysk netto o około 46% do 290 mln EUR. Około 100 mln EUR poprawy wyniku pochodziło jednak z efektów jednorazowych, a spółka obniżyła górną granicę prognozy rocznej EBITDA z 1,85 mld do 1,70 mld EUR z powodu wyższych kosztów energii, logistyki i słabszego otoczenia projektowego. Akcje spadały około 3,2%, ponieważ rynek skupił się przede wszystkim na obniżeniu outlooku, a nie na historycznej poprawie wyników. voestalpine to austriacka grupa przemysłowa produkująca wysokiej jakości stal i komponenty dla motoryzacji, kolei, lotnictwa, energetyki i przemysłu maszynowego.
Snam
Snam zwiększył przychody za 9M o 10,8% do około 3,04 mld EUR, EBITDA o 10,6% do około 2,4 mld EUR, a zysk netto o 4% do 1,11 mld EUR. Inwestycje wzrosły z 1,76 do 2,31 mld EUR, spółka utrzymała całoroczne cele i podniosła zaliczkową dywidendę o 4% do 0,1257 EUR na akcję. Reakcja była zasadniczo neutralna — akcje poruszały się około 0,2–0,3% poniżej poprzedniego zamknięcia, co sugeruje, że solidny raport był w dużej mierze oczekiwany. Snam jest jednym z największych europejskich operatorów infrastruktury gazowej, zarządzającym sieciami przesyłowymi, magazynami gazu i terminalami LNG.
Technoprobe
Technoprobe ma dziś formalnie dokonać przeglądu przychodów, EBITDA i pozycji finansowej za 9M 2026, ale w chwili sprawdzania pełny komunikat wynikowy nie był jeszcze publicznie dostępny. Rynek pozostaje jednak bardzo mocny wobec spółki po fenomenalnym H1, kiedy przychody wzrosły o 42% do 464 mln EUR, EBITDA o 94% do 206 mln EUR, a głównym motorem był popyt związany z AI i semiconductor testing. Akcje rosną dziś o ponad 6%, ale tego ruchu nie należy jeszcze przypisywać wyłącznie dzisiejszym wynikom — wspierają go również oczekiwania związane z wejściem do FTSE MIB oraz mocnym popytem u TSMC. Technoprobe produkuje zaawansowane probe cards wykorzystywane do testowania układów scalonych na etapie produkcji półprzewodników, szczególnie w segmentach high-performance computing i AI.
De’Longhi
De’Longhi zwiększył w Q3 przychody o 7,7% do 944,9 mln EUR, adjusted EBITDA o 15% do 171,6 mln EUR, a zysk netto o 19% do 84,5 mln EUR. Za 9M sprzedaż wzrosła o 6,5% do 2,62 mld EUR, EBITDA o 17% do 455 mln EUR, a spółka podniosła całoroczną prognozę skorygowanej EBITDA do 685–705 mln EUR, głównie dzięki bardzo mocnemu segmentowi profesjonalnych ekspresów. Akcje rosły około 3%, ponieważ zarówno poprawa marż, jak i podniesienie prognoz zostały odebrane wyraźnie pozytywnie. De’Longhi to włoski producent sprzętu gospodarstwa domowego, najbardziej znany z ekspresów do kawy, urządzeń kuchennych oraz profesjonalnych systemów kawowych.
Vestas Wind Systems
Vestas zwiększył przychody Q3 o 6% r/r do 5,68 mld EUR, a EBIT przed pozycjami specjalnymi wyniósł 483 mln EUR przy marży 8,5% wobec 7,8% rok wcześniej; EPS wzrósł o 21% do rekordowych 1,14 EUR. Problemem były słabsze od oczekiwań przychody i EBIT oraz spadek zamówień turbin o 27% r/r do 3,4 GW, przy jednoczesnym zawężeniu całorocznej prognozy. Akcje spadały początkowo nawet około 9%, później ograniczając stratę do około 4%, ponieważ rynek skupił się na słabszym backlog momentum i kosztach problemu z łopatą turbiny w projekcie He Dreiht. Vestas jest jednym z największych na świecie producentów turbin wiatrowych oraz dostawcą usług serwisowych dla lądowych i morskich farm wiatrowych.
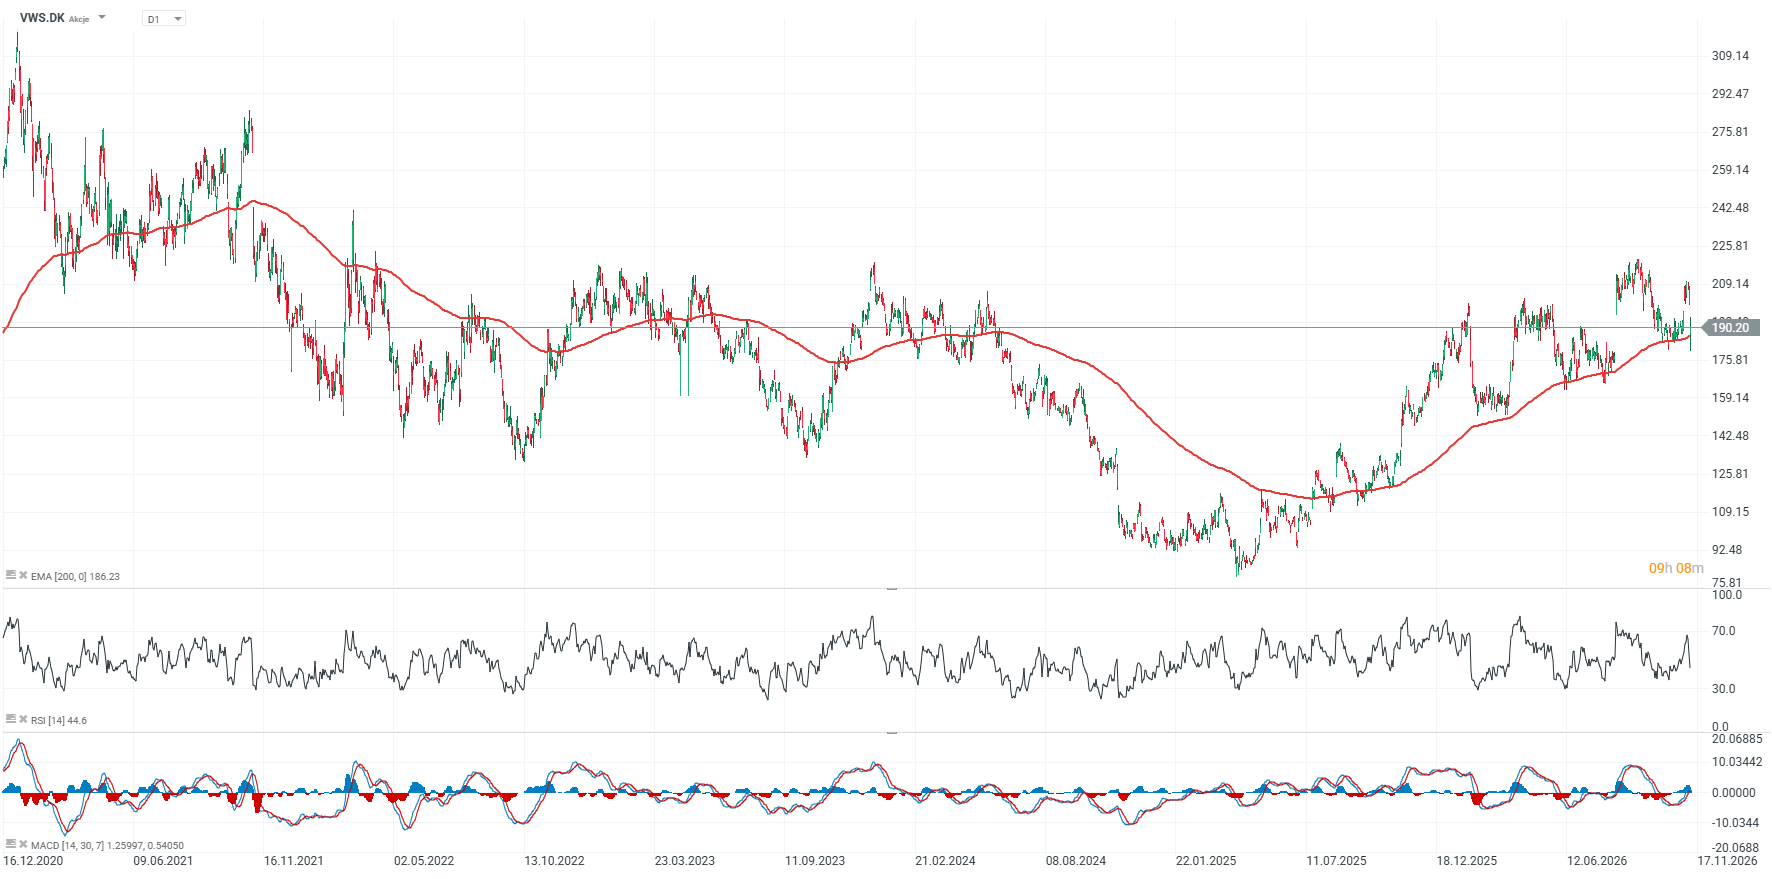 Źródło: xStation5



Nowy rozdział dla AI, powrót napięć na linii USA-Chiny | Bliżej Rynków, 13.11.2026



Poranna odprawa - Czy rynki otrząsną się po aferze odsuniętego szefa Nvidii❓

Podsumowanie dnia: Ropa odbija, EURUSD mocno traci 🗽Wall Street stabilizuje się po spadku Nvidia


Roboty humanoidalne NIE MAJĄ sensu? | Inwestycje przyszłości bez przyszłości
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.