


Kontrakty na kakao w Londynie (COCOA.EU) tracą 2,5% i kontynuują trwającą już około trzech tygodni wyprzedaż, spadając do najniższych poziomów od około 4 miesięcy. Presję na notowania zwiększają rosnące zapasy na ICE, sprzedaż ze strony funduszy oraz zapowiedziane obniżenie udziału kakao w kluczowych indeksach surowcowych, choć w średnim terminie rynek nadal wspierają ryzyka podażowe związane z El Nino i słabszymi zbiorami w Afryce Zachodniej.
-
Wyprzedaż kontraktów na kakao po obu stronach Atlantynku - od Nowego Jorku przez Londyn przyspieszyła wraz ze wzrostem aktywności funduszy i pogorszeniem obrazu technicznego po kilku tygodniach konsekwentnego spadku cen.
-
Ważnym źródłem presji są rosnące zapasy ICE, które osiągnęły 3,75 mln worków, czyli najwyższy poziom od 2,5 roku.
-
ednocześnie S&P GSCI i Bloomberg Commodity Index zapowiedziały ograniczenie ekspozycji na kakao, co zwiększyło oczekiwania na dodatkową sprzedaż ze strony funduszy indeksowych.
-
Dostawy z Wybrzeża Kości Słoniowej pozostają słabe, StoneX prognozuje deficyt rynku w sezonie 2026/27, a wyjątkowo silne El Nino zwiększa ryzyko spadku produkcji w Afryce Zachodniej.
Fundusze zaczynają wyprzedzać rebalancing?
Jednym z najważniejszych krótkoterminowych impulsów dla rynku nie są już nawet same dane o zbiorach, lecz przepływy kapitału. S&P GSCI zapowiedział, że w 2027 roku udział kakao w indeksie ma spaść o ponad połowę, a Bloomberg Commodity Index również planuje redukcję ekspozycji na ten surowiec.
Dla rynku terminowego ma to realne znaczenie. Fundusze pasywne śledzące indeksy będą musiały ograniczyć pozycje podczas formalnego rebalancingu, a część inwestorów już teraz próbuje wyprzedzić te przepływy. W efekcie sprzedaż może mieć charakter nie tylko fundamentalny, ale również mechaniczny, co w krótkim terminie zwiększa dynamikę ruchu w dół.
Rosnące zapasy osłabiają narrację o chronicznym niedoborze
Drugim filarem obecnej przeceny są zapasy. Wolumen kakao znajdującego się w magazynach monitorowanych przez ICE wzrósł do 3,751 mln worków, osiągając najwyższy poziom od około 2,5 roku. To istotna zmiana w porównaniu z okresem, gdy rynek był zdominowany przez obawy o fizyczną dostępność surowca.
Im większe zapasy giełdowe, tym mniejsza premia za natychmiastową dostępność kakao i tym słabszy argument za utrzymywaniem ekstremalnie wysokich cen. Dodatkowo eksport z Nigerii wzrósł we wrześniu o 33% r/r do 19,343 tys. ton, co również wzmacnia obraz poprawy krótkoterminowej dostępności surowca.
Afryka Zachodnia nadal pozostaje największym ryzykiem
Największy kontrargument dla dalszych spadków płynie jednak z Wybrzeża Kości Słoniowej i Ghany. W tygodniu zakończonym 8 listopada dostawy do portów Wybrzeża Kości Słoniowej wyniosły zaledwie 55,3 tys. ton wobec ponad 107 tys. ton rok wcześniej.
Od początku sezonu dostawy spadły o 45% r/r do 228,5 tys. ton. StoneX oczekuje, że globalna produkcja w sezonie 2026/27 spadnie o 9,6% do 4,74 mln ton, a rynek przejdzie z dużej nadwyżki w sezonie 2025/26 do deficytu rzędu 64 tys. ton.
El Nino może szybko zmienić układ sił?
Rynek nie może również ignorować pogody. US Climate Prediction Center ocenia, że obecne El Nino może należeć do najsilniejszych od ponad 75 lat, a taki układ pogodowy zwykle oznacza dla Afryki Zachodniej cieplejsze i bardziej suche warunki.
To zwiększa ryzyko niższej wilgotności gleby, stresu drzew kakaowych i słabszych plonów. Wczesne szacunki dla Wybrzeża Kości Słoniowej wskazują na produkcję około 1,8 mln ton, czyli nawet o 18% niższą niż w poprzednim sezonie, podczas gdy Ghana również mierzy się z ryzykiem istotnego spadku zbiorów.
Popyt daje mieszane sygnały
Po stronie popytu obraz nie jest jednoznaczny. Przemiał kakao w Ameryce Północnej spadł w III kwartale o 2,5% r/r, co wzmacnia obawy o wpływ wysokich cen na konsumpcję. Jednocześnie w Azji przemiał wzrósł aż o 29% r/r, a w Europie o 3,2%.
Krótkoterminowe przepływy kapitału i rosnące zapasy działają wyraźnie na korzyść niedźwiedzi, ale ryzyka pogodowe i problemy produkcyjne w Afryce Zachodniej nadal ograniczają przestrzeń do trwałego uspokojenia cen.
Wykres COCOA.EU (interwał D1)
Kontrakty na kakao na ICE Futures Europe spadają do poziomów niewidzianych od drugiej połowy czerwca i od rekordowych 5000 GBP za tonę tracą niemal 30%. Kluczowym ryzykiem dla rynku są dalsze, mieszane dane o przetwórstwie ziaren sugerujące ograniczony popyt ze strony sektora spożywczego, przy ograniczonym El Nino i dalszym wzroście zapasów ICE. Tylko względem poziomów z 4 listopada kontrakt spadł już o ponad 12%.
Kontrakt na ceny kakao w Europie, bazujący na cenach londyńskiej ICE Futures Europe kontynuuje trend spadkowy i ma rolowanie zaplanowane na 12 listopada. Instrument COCOA bazujący na kontraktach ICE US przeszedł rolowanie w nocy z 10 na 11 listopada, ale handel instrumentem jeszcze się nie otworzył. 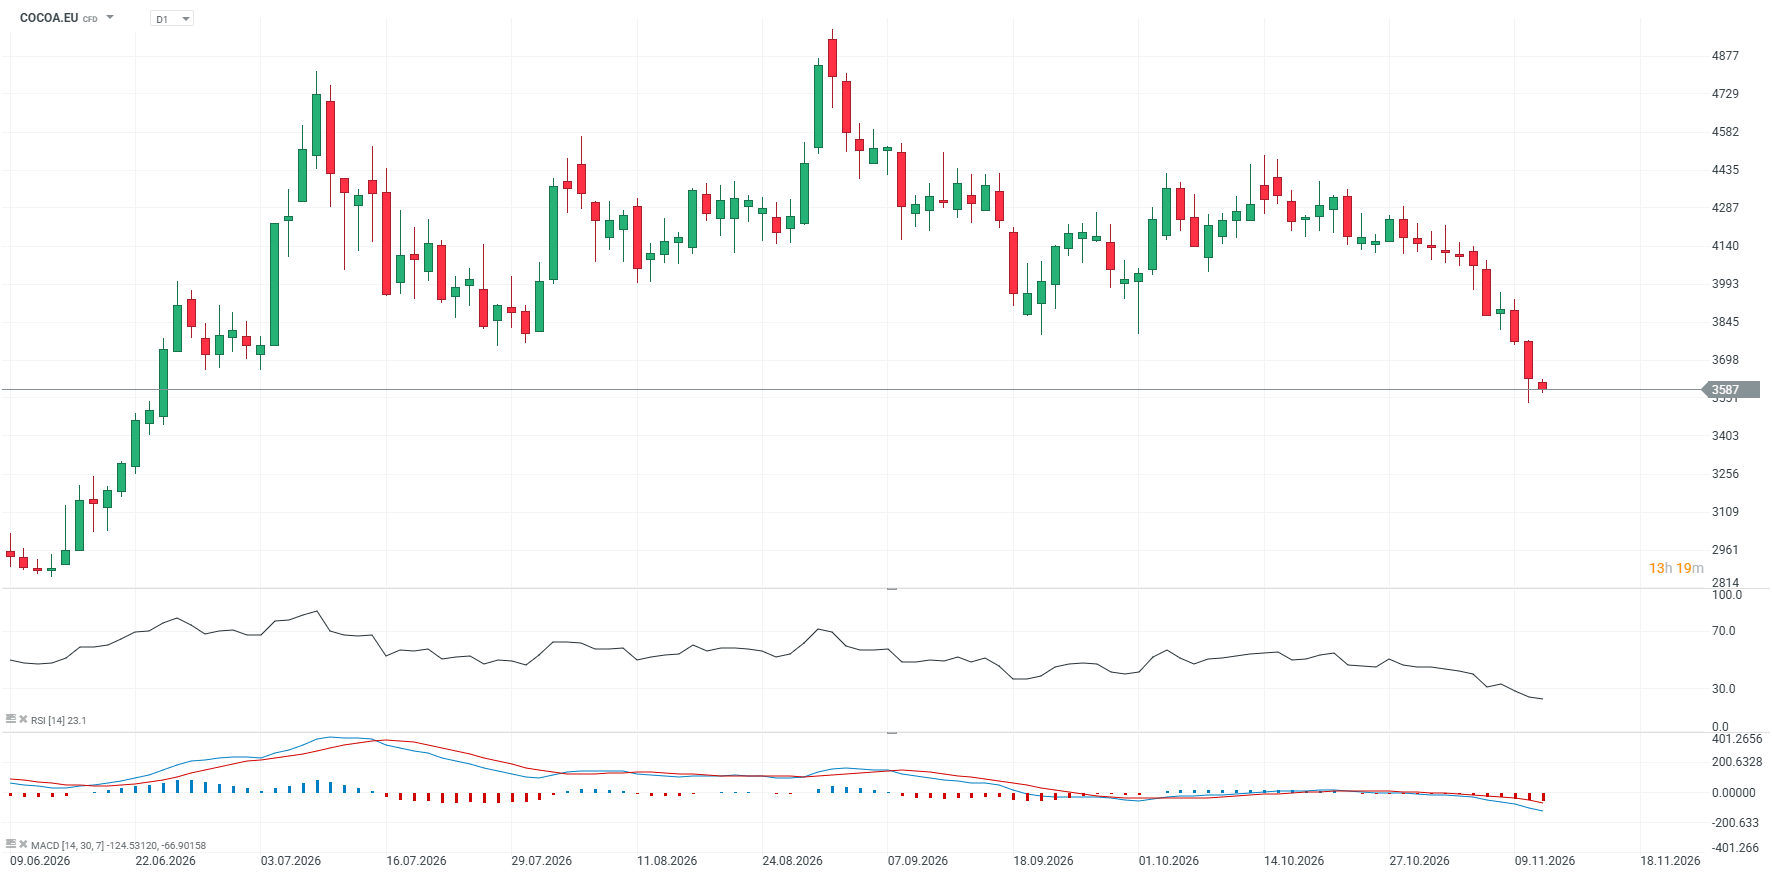
Źródło: XTB
Co mówi sezonowość rynku kakao?
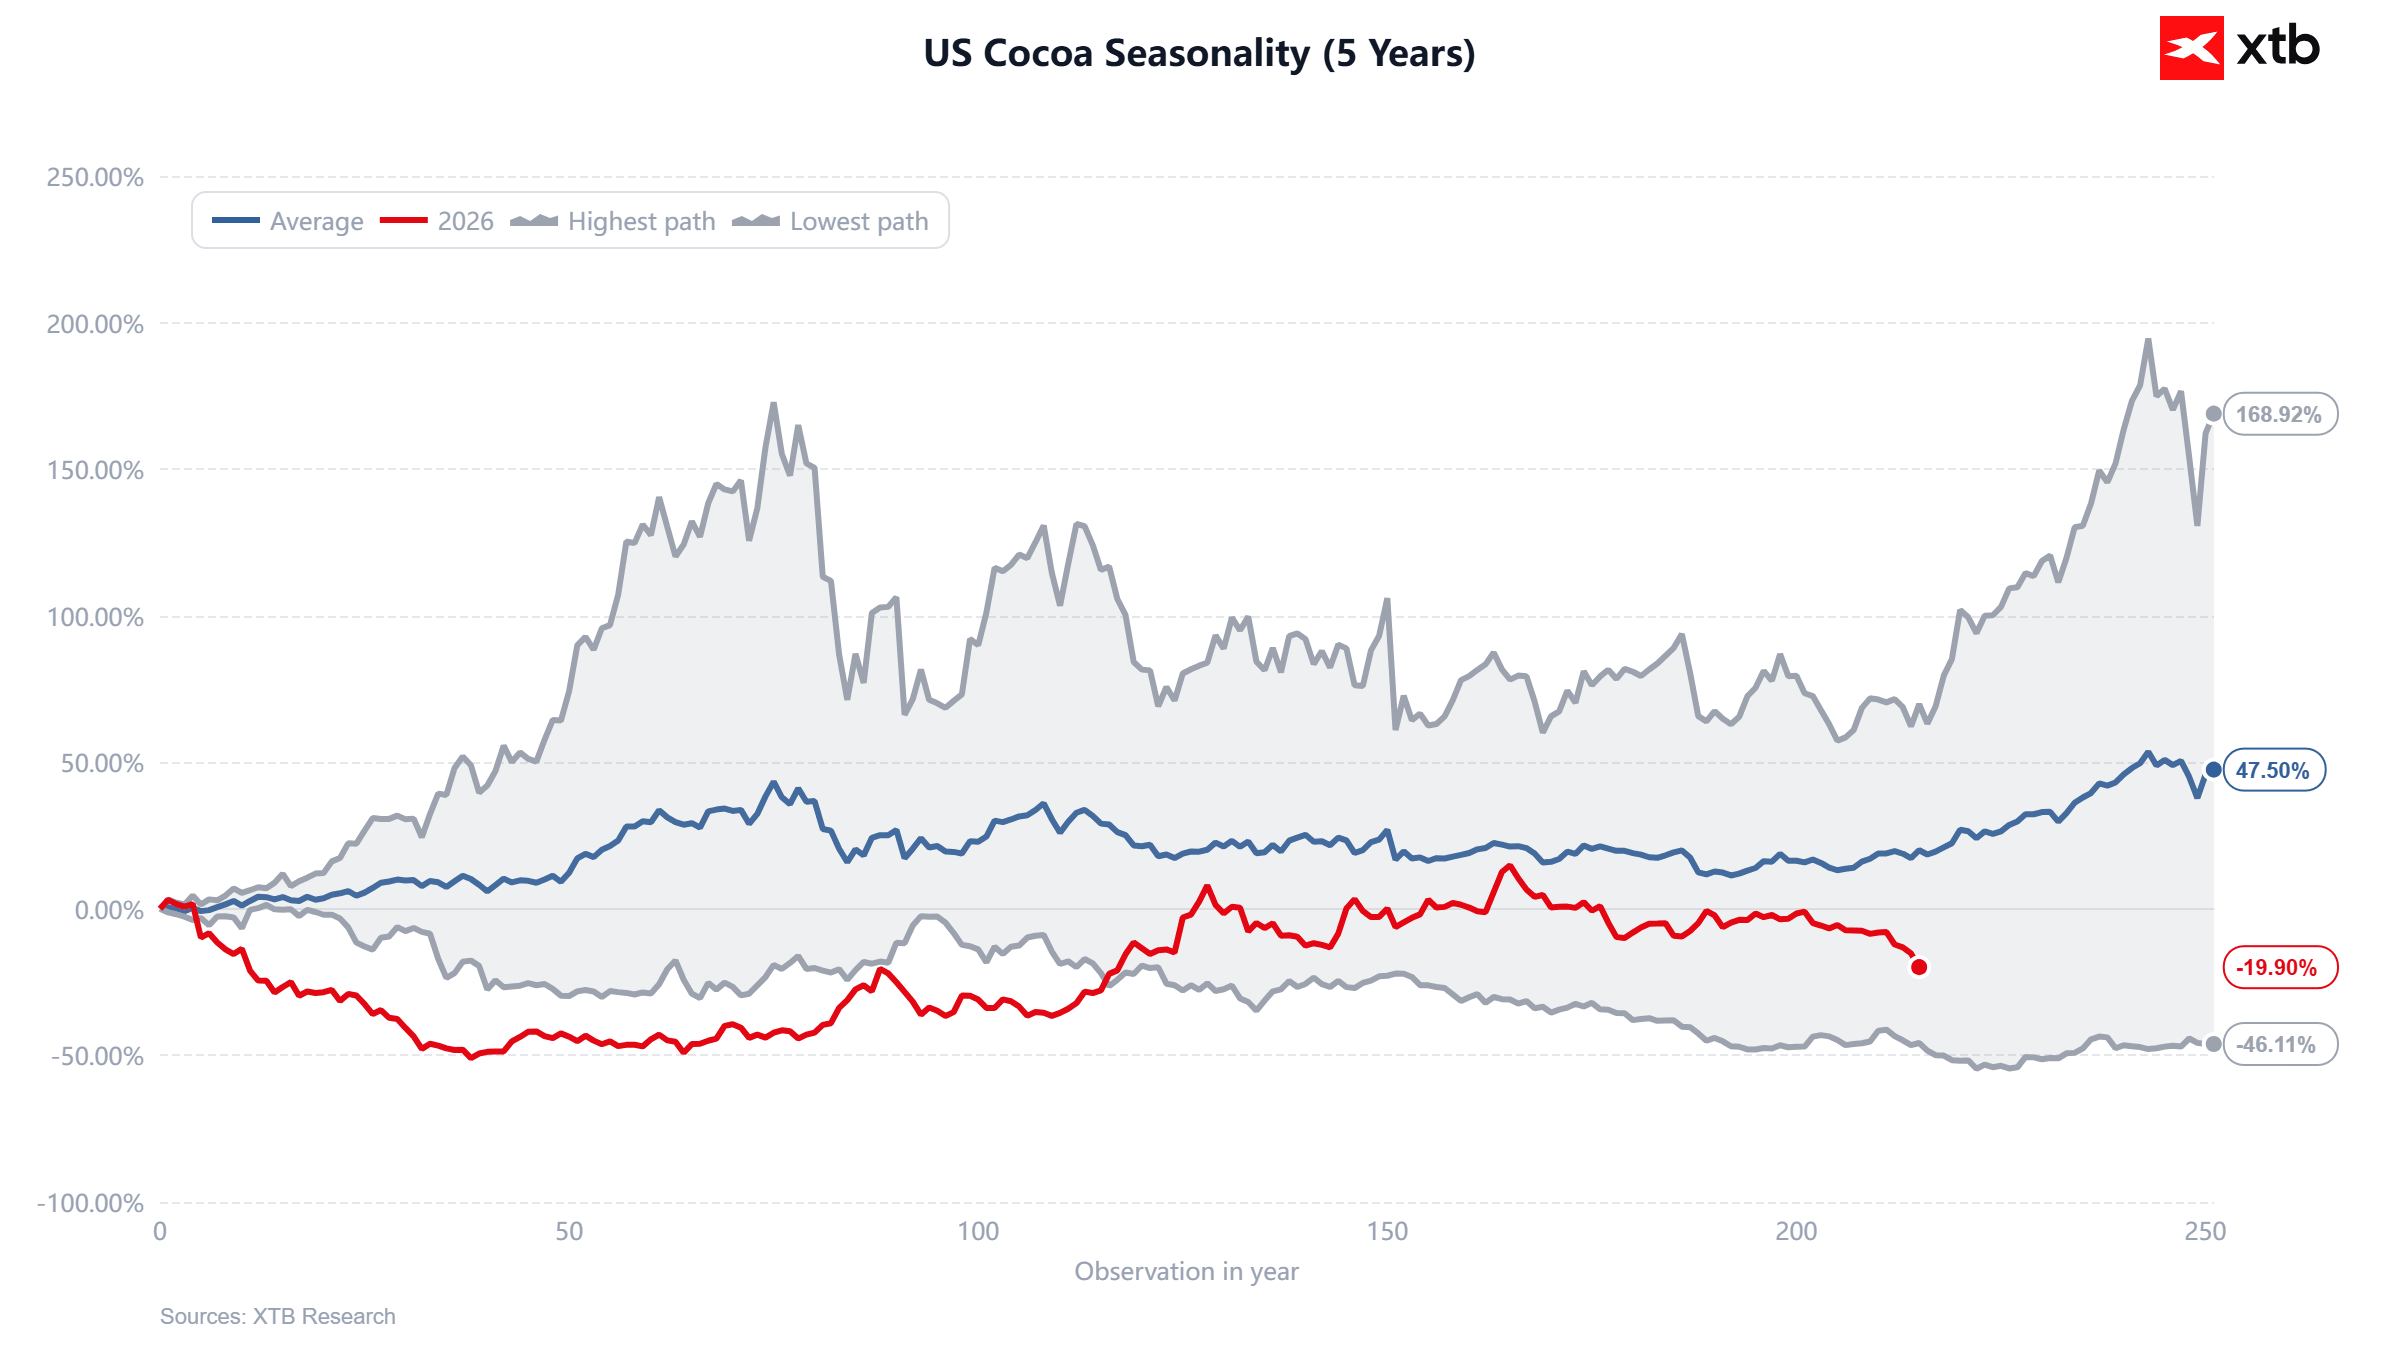
Wykres sezonowości pokazuje, że 2026 rok pozostaje wyraźnie słabszy od pięcioletniej średniej, z bieżącą stopą zwrotu na poziomie około -19% wobec średniego, dodatniego wyniku blisko 47,5%. Co istotne, tegoroczna ścieżka cen przez większość roku poruszała się bliżej dolnego zakresu historycznych wyników niż średniej, co potwierdza wyjątkowo słabe momentum rynku. Najgłębsza część tegorocznej przeceny przypadła na pierwszą część roku, kiedy kontrakty traciły około 50%, po czym nastąpiło silne odbicie w okolice poziomu zerowego. Od tego momentu rynek nie zdołał jednak zbudować trwałego trendu wzrostowego i w ostatnich tygodniach ponownie przesunął się w stronę dwucyfrowych strat.
Historycznie końcówka roku była dla kakao relatywnie mocna, ponieważ pięcioletnia średnia wyraźnie przyspiesza w ostatnich kilkudziesięciu obserwacjach, ale tegoroczna ścieżka na razie nie potwierdza tego sezonowego wzorca. Rozpiętość między najlepszym a najgorszym historycznym scenariuszem pozostaje ogromna, od około -46% do niemal +169%, co pokazuje, jak silnie ten rynek reaguje na szoki podażowe, pogodowe i przepływy spekulacyjne. Z punktu widzenia futures najważniejsze jest więc to, że 2026 rok nadal zachowuje się jak sezon skrajnie słaby, a ewentualne odbicie sezonowe wymagałoby wyraźnej zmiany zarówno w momentum, jak i w narracji fundamentalnej.
Źróło: XTB Research


Kalendarz ekonomiczny: Inflacja PPI z USA w centrum uwagi. Co pokaże dzisiejsza sesja❓



Poranna odprawa - Czy rynki otrząsną się po aferze odsuniętego szefa Nvidii❓

Ropa zyskuje prawie 2% mimo mocnego wzrostu zapasów w USA 📈

USDJPY cofa się po osiągnięciu 160 🚩 Toko znów interweniuje na jenie?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.